


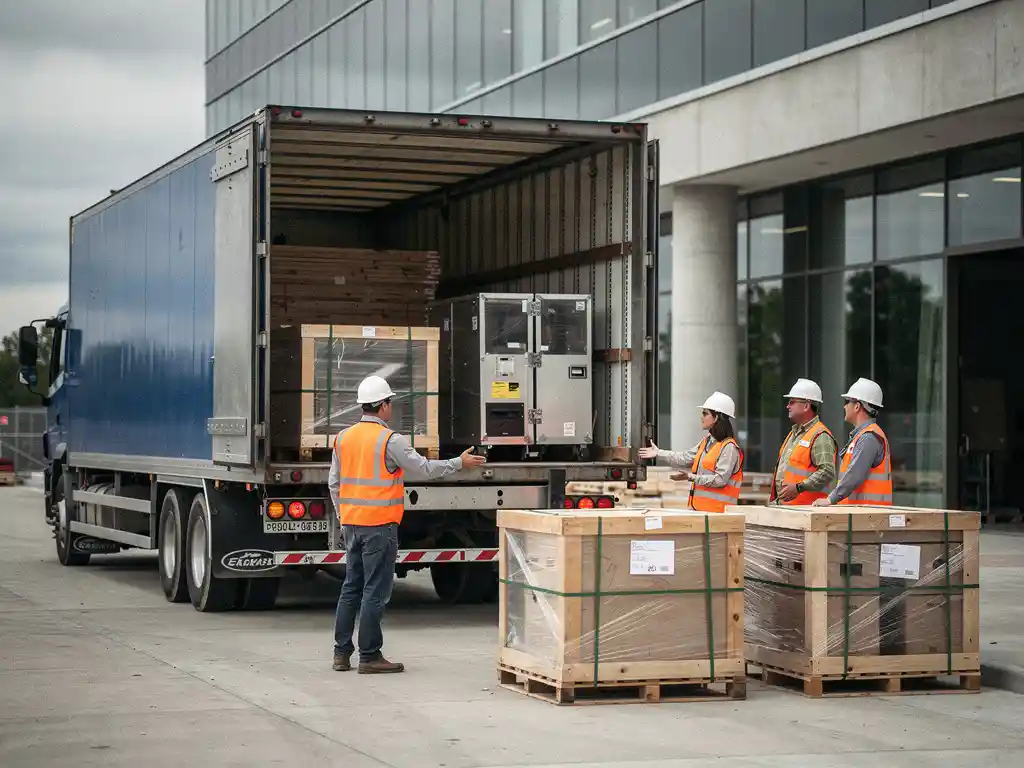
Große gewerbliche Ausbauvorhaben erfordern mehrere Versicherungsarten, die zusammenwirken, um das gesamte Risikospektrum abzudecken. Mindestens sollten eine Bauleistungsversicherung (All-Risk), eine Betriebshaftpflichtversicherung, eine Transportversicherung sowie eine Berufshaftpflichtversicherung vorhanden sein. Die Verantwortung für den Abschluss dieser Policen liegt in der Regel gemeinsam beim Hauptauftragnehmer, den Fachunterauftragnehmern und den am Projekt beteiligten Logistikpartnern. Die folgenden Abschnitte erläutern die einzelnen Versicherungsarten, wer sie trägt und was im Schadensfall zu tun ist.
Wer ist für die Versicherung bei einem gewerblichen Ausbauvorhaben verantwortlich?
Die Verantwortung für die Versicherung bei einem gewerblichen Ausbauvorhaben wird auf mehrere Parteien verteilt. Der Hauptauftragnehmer hält in der Regel die primäre Projektversicherungspolice, während Fachunterauftragnehmer und Logistikpartner jeweils verpflichtet sind, eine eigene, ihrem Leistungsumfang entsprechende Versicherung abzuschließen. Der Auftraggeber oder Gebäudeeigentümer kann darüber hinaus eine separate Sachversicherung besitzen, die während der Ausbauphase gilt.
In der Praxis ist der Hauptauftragnehmer in der Regel die zentrale Instanz bei der Koordinierung der Versicherungsanforderungen im Rahmen des Projekts. Sein Vertrag mit dem Auftraggeber legt Mindestdeckungssummen fest, und er ist dafür verantwortlich, dass jeder auf der Baustelle tätige Unterauftragnehmer und Lieferant vor Baubeginn einen ausreichenden Versicherungsschutz nachweisen kann.
Dennoch kommt auch dem Auftraggeber eine wichtige Rolle zu. Vor Baubeginn sollte der Gebäudeeigentümer klären, ob seine bestehende Sachversicherung auch Drittunternehmer abdeckt, die auf dem Gelände tätig sind, oder ob eine separate Bauleistungsversicherung abgeschlossen werden muss. Lücken zwischen der Sachversicherung des Auftraggebers und der Projektversicherung des Auftragnehmers sind eine häufige Ursache für Streitigkeiten, wenn Schäden auftreten.
Bei komplexen, mehrphasigen Ausbauvorhaben mit Möbellieferung, Montage und Einlagerung verfügen Logistikdienstleister über eine eigene Versicherungsebene, die neben der Police des Auftragnehmers besteht. Die Versicherung jeder Partei sollte im Projektvertrag klar dokumentiert sein, und Versicherungsnachweise sollten ausgetauscht werden, bevor Waren bewegt oder Arbeiten auf der Baustelle begonnen werden.
Welche Versicherungsarten sind bei großen Ausbauvorhaben typischerweise erforderlich?
Große gewerbliche Ausbauvorhaben erfordern in der Regel fünf grundlegende Versicherungsarten: Bauleistungsversicherung (All-Risk), Betriebshaftpflichtversicherung, Arbeitgeberhaftpflichtversicherung, Transportversicherung und Berufshaftpflichtversicherung. Gemeinsam decken diese Policen physische Schäden an den Bauleistungen, Verletzungen Dritter, Schäden an transportierten Waren sowie Fehler in Planung oder Spezifikation ab.
Nachfolgend eine Übersicht der einzelnen Versicherungsarten und ihrer Deckungsbereiche:
- Bauleistungsversicherung (All-Risk): Deckt physischen Verlust oder Schaden an den Bauleistungen selbst während der Bau- und Ausbauphase ab, einschließlich der Materialien auf der Baustelle.
- Betriebshaftpflichtversicherung: Deckt Ansprüche Dritter wegen Personenschäden oder Sachschäden ab, die durch die Tätigkeiten des Auftragnehmers auf der Baustelle verursacht wurden.
- Arbeitgeberhaftpflichtversicherung: In den meisten Ländern für jeden Arbeitgeber gesetzlich vorgeschrieben. Deckt Ansprüche von Arbeitnehmern ab, die während des Projekts verletzt wurden.
- Transportversicherung: Deckt Möbel, Einrichtungsgegenstände, Ausstattung und Geräte während des Transports zum und vom Projektstandort ab.
- Berufshaftpflichtversicherung: Relevant, wenn Planer, Projektmanager oder Fachberater beteiligt sind. Deckt Ansprüche aus Fehlern, Auslassungen oder fahrlässiger Beratung ab.
Bei sehr großen oder hochwertigen Ausbauvorhaben werden mitunter projektspezifische Policen abgeschlossen, anstatt sich auf die jeweiligen Jahresversicherungen der einzelnen Parteien zu verlassen. Dieser Ansatz gibt dem Auftraggeber und dem Hauptauftragnehmer mehr Sicherheit hinsichtlich der Gesamtversicherungssumme und vermeidet Streitigkeiten darüber, welche Police im Schadensfall zuerst greift.
Was deckt die Bauleistungsversicherung bei einem Ausbauvorhaben ab?
Die Bauleistungsversicherung deckt physischen Verlust oder Schaden an den ausgeführten Bauleistungen ab, einschließlich der Materialien und Geräte auf der Baustelle, vom Projektbeginn bis zur praktischen Fertigstellung. Bei einem gewerblichen Ausbauvorhaben umfasst dies in der Regel Schäden durch Feuer, Überschwemmung, Diebstahl, unbeabsichtigte Einwirkung und Vandalismus. Mängel in der Ausführung selbst sind grundsätzlich nicht versichert, jedoch sind daraus resultierende Schäden an angrenzenden Elementen versichert.
Bei einem Ausbauvorhaben deckt die Police die installierten Bauleistungen im Fortschritt der Arbeiten ab. Wird eine Trennwand vor der Übergabe beschädigt oder ein neu verlegter Bodenbelag durch ein Wasserleck ruiniert, greift die Bauleistungsversicherung für die Kosten der Reparatur oder Wiederherstellung. Dies unterscheidet sich von der Gebäudeversicherung des Eigentümers, die die bestehende Bausubstanz und nicht die neu hinzukommenden Bauleistungen abdeckt.
Die meisten Bauleistungsversicherungen enthalten auch einen Abschnitt zur Deckung von Baugeräten und -maschinen, was bei Ausbaubaustellen relevant ist, auf denen spezialisierte Installationswerkzeuge und Maschinen vorübergehend eingesetzt werden. Die Limits und Ausschlüsse variieren jedoch erheblich zwischen den Versicherern, weshalb es wichtig ist, den Versicherungsschein sorgfältig im Hinblick auf den konkreten Projektumfang zu prüfen.
Ein häufig missverstandener Bereich ist die Behandlung von Materialien, die außerhalb der Baustelle gelagert werden oder sich im Transport befinden. Standard-Bauleistungsversicherungen erstrecken sich möglicherweise nicht automatisch auf Waren, die in einem Drittlager gelagert werden oder zwischen Standorten transportiert werden. Hier werden die Transportversicherung und die eigene Versicherung des Logistikpartners entscheidend, insbesondere bei Projekten mit großen Mengen an Möbeln und Einrichtungsgegenständen.
Deckt die Transportversicherung Möbel und Einrichtungsgegenstände während der Montage ab?
Die Transportversicherung deckt Möbel und Einrichtungsgegenstände während des Transports ab, der Versicherungsschutz endet jedoch in der Regel, sobald die Waren am Lieferort entladen und übernommen wurden. Die eigentliche Montagephase – also das Auspacken, Zusammenbauen und Befestigen der Teile – fällt in der Regel nicht unter eine Standard-Transportpolice und muss entweder durch die Bauleistungsversicherung des Auftragnehmers oder eine spezielle Montageklausel abgedeckt werden.
Diese Unterscheidung ist bei großen Ausbauvorhaben von großer Bedeutung. Eine Lieferung hochwertiger Büromöbel kann während des Straßentransports vollständig versichert sein, doch in dem Moment, in dem sie auf der Baustelle entladen wird, verschiebt sich die Verantwortung. Wird ein Stück während der Montage oder Installation beschädigt, wird der Transportversicherer einen Anspruch wahrscheinlich ablehnen, da sich die Waren nicht mehr im Transport befinden.
Um diese Lücke zu schließen, sollte bei Ausbauvorhaben von Anfang an geklärt werden, welche Police jede Phase des Warenwegs abdeckt:
- Im Lager: Die Lager- oder Einlagerungsversicherung des Logistikdienstleisters.
- Während des Transports: Die Transportversicherung des Logistikdienstleisters.
- Auf der Baustelle vor der Montage: In der Regel die Bauleistungsversicherung des Auftragnehmers oder die Police des Logistikdienstleisters, sofern die Waren noch in seiner Obhut sind.
- Während der Montage: Die Bauleistungsversicherung des Auftragnehmers oder eine Montageklausel.
- Nach der Übergabe: Die Sachversicherung des Auftraggebers.
Wird diese Kette vor Projektbeginn klar festgelegt, lassen sich kostspielige Streitigkeiten darüber vermeiden, wer haftet, wenn ein Schaden während der laufenden Montage eintritt.
Welche Versicherungen sollte ein Logistikpartner für Ausbauvorhaben besitzen?
Ein Logistikpartner, der bei gewerblichen Ausbauvorhaben tätig ist, sollte mindestens eine Transportversicherung, eine Betriebshaftpflichtversicherung sowie eine Lager- oder Einlagerungsversicherung besitzen. Bei Projekten, die Montage- und Installationsleistungen umfassen, werden darüber hinaus eine Arbeitgeberhaftpflichtversicherung und eine Montageklausel erwartet. Die Deckungssummen sollten dem Wert der zu handhabenden Waren angemessen sein.
Bei großen Ausbauvorhaben ist der Logistikpartner häufig für weit mehr als eine einfache Lieferung verantwortlich. Er kann Möbel und Einrichtungsgegenstände wochenlang einlagern, bevor eine Baustelle bereit ist, phasenweise Lieferungen entsprechend dem Montageplan koordinieren und Montageteams vor Ort stellen. Jede dieser Tätigkeiten birgt spezifische Risiken, die versichert sein müssen.
Bei der Auswahl eines Logistikpartners für ein Ausbauvorhaben empfiehlt es sich, vor Vertragsunterzeichnung Versicherungsnachweise anzufordern und zu prüfen, ob die angegebenen Deckungssummen dem Wert der beteiligten Waren entsprechen. Ein Anbieter, der Möbel und Einrichtungsgegenstände im Wert von mehreren hunderttausend Euro handhabt, sollte entsprechend hohe Deckungssummen je Sendung vorweisen können und sich nicht auf eine Standard-Jahrespolice für allgemeine Fracht verlassen.
Unsere Projektlogistikleistungen sind darauf ausgelegt, genau diese Art von Komplexität zu bewältigen, mit einem angemessenen Versicherungsschutz für jede Phase – von der Einlagerung bis zur Montage vor Ort an mehr als 150 Standorten weltweit. Auftraggeber, die mit uns an Ausbauvorhaben arbeiten, erhalten im Rahmen des Projekt-Onboardings eine vollständige Dokumentation unseres Versicherungsschutzes.
Was passiert, wenn Waren bei einem gewerblichen Ausbauvorhaben beschädigt werden?
Werden Waren bei einem gewerblichen Ausbauvorhaben beschädigt, ist zunächst festzustellen, in welcher Phase der Schaden eingetreten ist und welche Partei zu diesem Zeitpunkt die Obhut, Verwahrung und Kontrolle über die Waren hatte. Dies bestimmt, welche Versicherungspolice greift. Die beschädigten Gegenstände sollten sofort mit Fotos und schriftlichen Aufzeichnungen dokumentiert und der zuständige Versicherer so schnell wie möglich benachrichtigt werden, um eine Beeinträchtigung des Anspruchs zu vermeiden.
Das Verfahren folgt in der Regel diesen Schritten:
- Schaden sofort dokumentieren: Fotos, schriftliche Beschreibungen und eine Aufzeichnung der bei der Schadensermittlung anwesenden Personen.
- Verantwortliche Partei identifizieren: Wurde der Schaden während des Transports, bei der Lagerung auf der Baustelle, während der Montage oder durch einen anderen in der Nähe tätigen Auftragnehmer verursacht?
- Den zuständigen Versicherer benachrichtigen: Die Partei, die zum Zeitpunkt des Schadens für die Waren verantwortlich war, benachrichtigt ihren Versicherer. Eine verspätete Meldung kann einen Anspruch erschweren oder ungültig machen.
- Beschädigte Waren sichern: Beschädigte Gegenstände dürfen nicht entsorgt oder repariert werden, bevor der Versicherer die Möglichkeit hatte, sie zu besichtigen.
- Kostenanschlag für Ersatz oder Reparatur einholen: Der Versicherer verlangt in der Regel eine fachkundige Einschätzung der Kosten für die Reparatur oder den Ersatz der beschädigten Gegenstände.
Wird die Haftung zwischen den Parteien bestritten – beispielsweise wenn das Team eines Auftragnehmers Möbel beschädigt, die ein Logistikdienstleister gerade geliefert hat – kann der Anspruch komplexer werden. Deshalb sind klare vertragliche Regelungen darüber, wer an jedem Übergabepunkt die Verantwortung trägt, so wichtig, und deshalb sollte jede Partei eine eigene Versicherung abschließen, anstatt sich darauf zu verlassen, dass eine einzige Projektpolice alles abdeckt.
Für weiterführende Informationen zu unserem Umgang mit Risikomanagement und Versicherungsdokumentation im Rahmen unserer Möbeltransport– und Projektlogistikleistungen können Sie sich gerne direkt an unser Team wenden.